

Ce guide fait partie de notre dossier sur la toiture : il vous aide à préparer votre projet, du besoin initial à la lecture des propositions.
Les premières heures : se protéger sans monter sur le toit
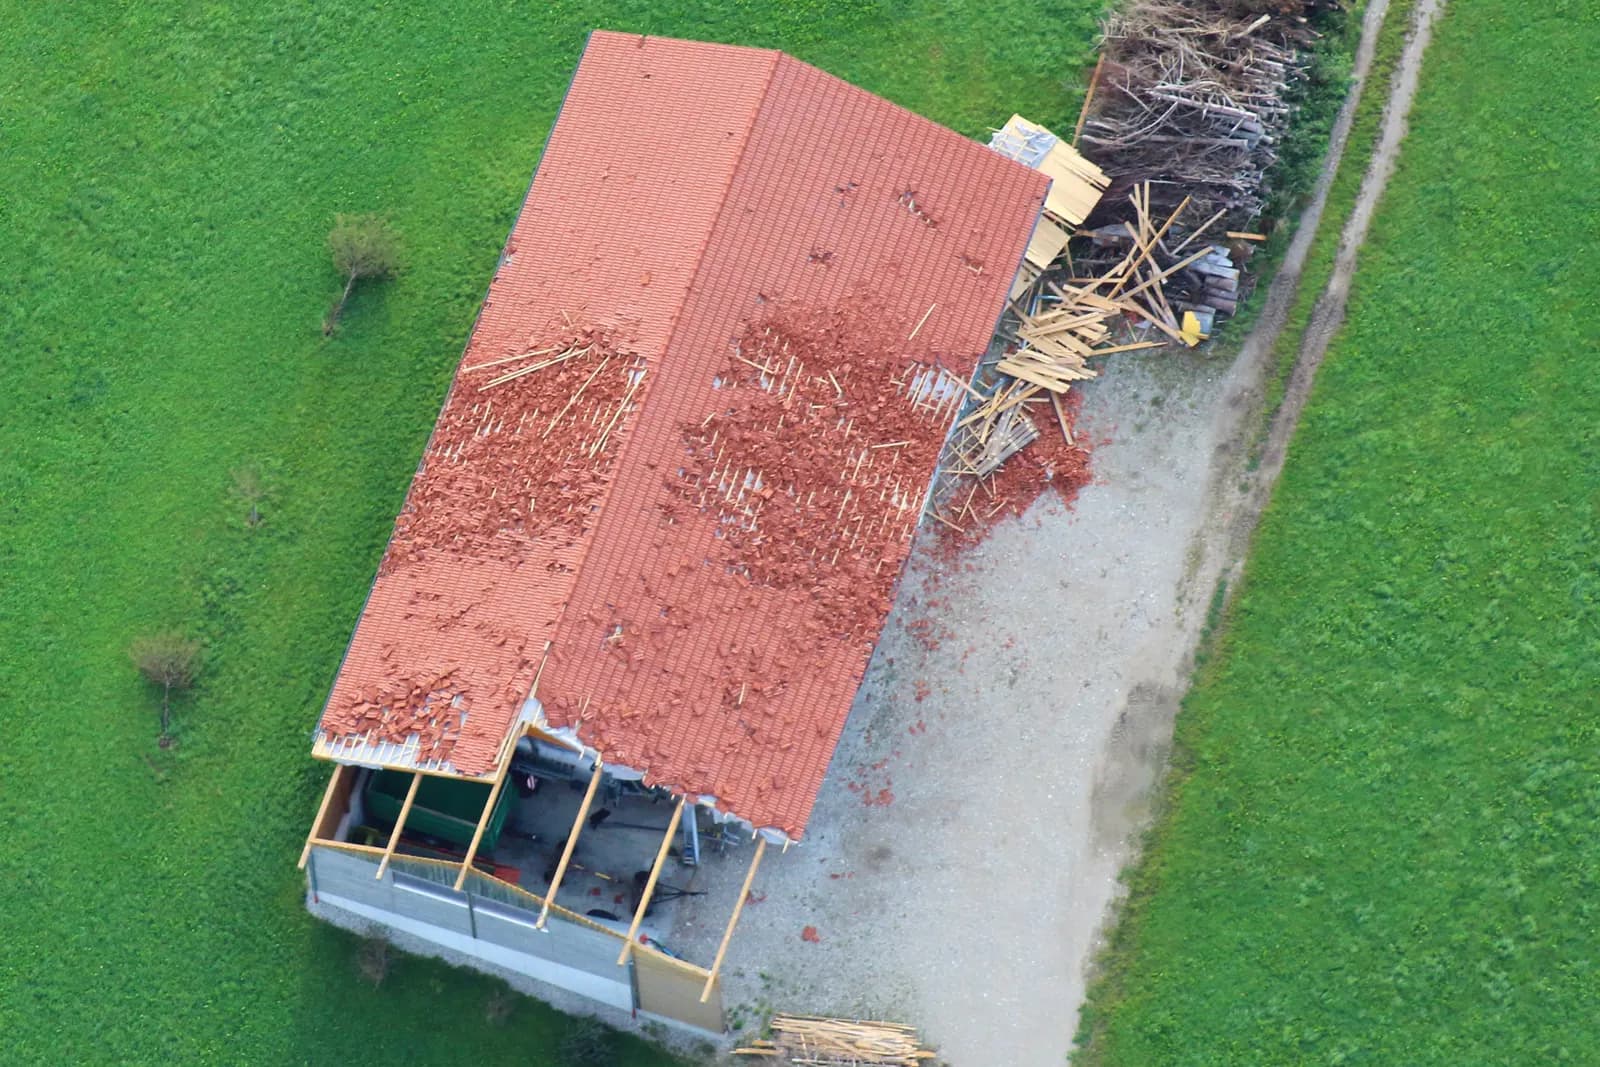
En vigilance orange pour le vent, Météo-France prévient que les toitures et les cheminées peuvent être endommagées. Ses conseils : protéger sa maison et les biens exposés au vent, prendre garde aux chutes d’arbres et d’objets, et ne pas intervenir sur les toits. Tant que des tuiles pendent au bord du toit, ne restez pas sous la gouttière.
À l’intérieur, la Fédération française du bâtiment (FFB) conseille de sécuriser autant que possible vos biens et le bâtiment : retrait de l’eau, mobilier surélevé. Placez des récipients sous les gouttes, éloignez les objets de valeur, et n’entrez pas dans des combles dont l’accès n’est pas sûr.
Pour approfondir : Météo-France : conséquences et conseils en cas de vigilance orange (vent).
- Rester à l’abri tant que le vent souffle fort
- Regarder le toit depuis le sol, sans monter
- Recueillir l’eau et éloigner les meubles
- Photographier les dégâts, dehors et dedans
- Appeler un couvreur, puis prévenir l’assureur
Le faire vous-même : ce qu’il faut vous procurer
Sans jamais monter sur le toit, vous pouvez limiter les dégâts à l’intérieur en attendant le couvreur.
Le matériel ci-dessous est choisi pour les gestes de ce guide, sur des critères écrits, pas selon ce qu’il rapporte. Les liens sont affiliés : si vous achetez, le marchand nous verse une petite commission, sans surcoût pour vous, ce qui aide à financer nos guides gratuits. En tant que Partenaire Amazon, je réalise un bénéfice sur les achats remplissant les conditions requises. En savoir plus
Bâche de protection épaisse
À l’intérieur, pour couvrir les meubles et le sol sous les gouttes, avec des récipients pour recueillir l’eau. Elle ne sert pas à bâcher le toit vous-même : la mise hors d’eau est le travail du couvreur.
- VOUNOT, bâche de protection 240 g/m² avec œilletsBâche en polyéthylène tissé de 240 g/m², œillets en aluminium tous les mètres, plusieurs tailles de 2 × 3 m à 4 × 8 m.
Pourquoi nous recommandons ce produit
L’eau qui tombe du plafond abîme d’abord ce qu’il y a dessous : parquet, meubles, appareils. La FFB conseille de sécuriser vos biens, et votre assureur attendra aussi que vous ayez limité les dégâts. Une grande bâche étalée sous la zone qui goutte, avec des seaux, protège en quelques minutes ce qui peut l’être, le temps que le couvreur intervienne.
Voir notre meilleur choix sur Amazon ↗ (nouvel onglet)Lien affiliéPourquoi celui-ci et pas un autre
Le grammage dit la solidité : à 240 g/m², la bâche ne se perce pas au premier angle de meuble et peut se déplacer plusieurs fois, contrairement aux films de peintre très fins. Les œillets permettent de la tendre ou de la suspendre pour diriger l’eau vers un récipient. Elle resservira ensuite dehors, pour le bois ou le mobilier de jardin.
Où s’arrêter : Ne montez ni sur le toit ni dans des combles dont l’accès n’est pas sûr : la mise hors d’eau est le travail du couvreur.
Constater les dégâts et garder des preuves
Pour une catastrophe naturelle, Service Public cite les photographies et les factures parmi les preuves de l’existence et de la valeur des biens, et demande de conserver les objets endommagés pour l’expert. Pour une tempête, la FFB donne le même conseil. Photographiez le toit depuis le jardin, la rue ou une fenêtre de l’étage, en plan large puis en détail, et chaque trace d’eau avec la pièce autour. Notez la date et l’heure du coup de vent, et le moment où la fuite est apparue.
Pour approfondir : Service Public : catastrophe naturelle ou technologique, indemnisation par l’assurance.
| Ce que vous relevez | À quoi cela sert |
|---|---|
| Photos du toit prises du sol, plan large et détails | Montrer l’étendue des dégâts au couvreur et à l’assureur |
| Traces d’eau aux plafonds et aux murs | Situer la fuite par rapport au toit |
| Date et heure du coup de vent | Rattacher les dégâts à l’événement |
| Objets abîmés, avec leurs factures | Justifier leur existence et leur valeur |
| Dégâts causés chez un voisin | Les signaler aussi dans la déclaration |
Mettre le toit hors d’eau : un travail de couvreur
La bâche posée sur la partie abîmée fait partie des mesures conservatoires citées par la FFB. Elle se pose sur la couverture : c’est un travail pour un couvreur équipé, pas pour vous ni pour un voisin. Demandez à votre assureur si votre contrat prévoit une assistance. La DGCCRF conseille de privilégier un professionnel recommandé par vos voisins ou par votre assurance.
La mise hors d’eau protège, elle ne répare pas. Demandez au couvreur d’écrire ce qu’il a fait, ce qu’il a vu et ce qui reste à réparer, avec des photos. Gardez la facture : en catastrophe naturelle, Service Public demande de conserver les factures des matériaux quand vous prenez une réparation en charge. Pour trouver un professionnel, voyez nos prestations de couverture et de toiture.
Pour approfondir : FFB : tempête Ciaran, comment être indemnisé par son assurance ? (3 novembre 2023).
Prévenir l’assureur : tempête ou catastrophe naturelle
Selon l’article L122-7 du Code des assurances, un contrat qui assure votre maison contre l’incendie couvre aussi les effets du vent des tempêtes, avec la franchise, le plafond et la vétusté qu’il fixe. Nous ne pouvons pas dire ce qui sera pris en charge chez vous : seuls votre contrat et votre assureur le disent. Demandez-lui quelles preuves il attend sur la force du vent et s’il envoie un expert.
L’article L113-2 impose de prévenir l’assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai du contrat, qui ne peut être inférieur à cinq jours ouvrés. La catastrophe naturelle suppose un arrêté interministériel publié au Journal officiel : l’article L125-2 fixe alors la déclaration au plus tard trente jours après cette publication. La FFB conseille de demander à la mairie si une reconnaissance est engagée. Dans le doute, déclarez sans attendre.
Pour approfondir : Légifrance : Code des assurances, article L122-7.
| Question | Ce que dit la loi |
|---|---|
| La garantie tempête | Comprise dans le contrat qui couvre l’incendie de la maison (article L122-7) |
| Le délai pour une tempête | Celui du contrat, jamais moins de cinq jours ouvrés (article L113-2) |
| La catastrophe naturelle | Seulement si un arrêté interministériel la reconnaît pour votre commune |
| Le délai en catastrophe naturelle | Trente jours au plus tard après la publication de l’arrêté (article L125-2) |
Démarcheurs après la tempête : ne pas céder à l’urgence
Méfiez-vous des propositions qui arrivent d’elles-mêmes : prospectus, appels, visite à la porte. Dans son enquête sur le dépannage à domicile, couverture comprise, la DGCCRF relève de faux labels et de fausses qualifications, des délais de rétractation non respectés et des prospectus qui imitent des documents officiels. En Normandie, la préfecture et la DGCCRF conseillent de ne pas céder à l’urgence et de comparer plusieurs devis.
Pour un contrat signé chez vous, Service Public et l’article L221-10 du Code de la consommation sont clairs : aucun paiement pendant sept jours, ni acompte, ni chèque, et quatorze jours pour vous rétracter. Une exception vise les réparations urgentes que vous avez vous-même demandées chez vous, limitées au strict nécessaire (articles L221-10 et L221-28). Pour contrôler une entreprise, voyez comment vérifier un artisan avant de signer.
Pour approfondir : DGCCRF : dépannage à domicile, gare aux arnaques.
- Ne laissez monter personne sur le toit sans l’avoir appelé vous-même
- Ne signez rien le jour même
- Ne versez rien pendant sept jours après un contrat signé chez vous
- Vérifiez l’immatriculation et les références de l’entreprise
- Signalez une pratique douteuse sur SignalConso
Ce que le devis de réparation doit dire
Le devis part d’un constat : ce que le couvreur a vu sur le toit, et pourquoi il propose cette réparation. S’il conclut que la couverture est usée bien au-delà du coup de vent, voyez comment décider entre réparer et refaire sa toiture. Si l’eau entre autour d’une fenêtre de toit, notre guide sur son remplacement détaille le raccord d’étanchéité.
Service Public rappelle que l’attestation d’assurance décennale est jointe aux devis et à la facture : vérifiez que l’activité de couverture y figure. Envoyez le devis à votre assureur avant de signer.
Pour approfondir : Service Public : garantie décennale des constructeurs.
| Poste | Ce que le devis doit préciser |
|---|---|
| Constat | Les dégâts observés sur le toit, avec photos |
| Mise hors d’eau | Bâche posée ou prévue, et quand elle sera retirée |
| Couverture | Nombre et modèle des éléments remplacés ou refixés |
| Faîtage, rives, zinguerie | Pièces reprises, ou vérifiées et conservées |
| Supports | Liteaux et écran sous la couverture contrôlés, remplacés ou non |
| Accès | Échelle, échafaudage ou nacelle |
Pour la suite, de la demande à la signature, suivez les étapes d’un devis travaux.
Les questions que vous vous posez
Puis-je poser une bâche moi-même sur mon toit ?
Nous vous le déconseillons. Une bâche se pose sur la couverture, et Météo-France demande de ne pas intervenir sur les toits par vent violent. Laissez ce travail à un couvreur équipé, et protégez plutôt l’intérieur.
Dans quel délai déclarer les dégâts d’une tempête ?
Dès que vous les constatez, et au plus tard dans le délai de votre contrat : l’article L113-2 du Code des assurances interdit un délai inférieur à cinq jours ouvrés. En catastrophe naturelle reconnue, c’est trente jours au plus tard après la publication de l’arrêté. Vérifiez le délai écrit dans votre contrat.
Puis-je faire réparer le toit avant le passage de l’expert ?
La mise hors d’eau se fait sans attendre. Pour la réparation elle-même, demandez à votre assureur s’il vous autorise à commencer avant l’expertise. Gardez photos, factures et éléments abîmés jusqu’à sa réponse.
Une entreprise propose de réparer mon toit tout de suite : que faire ?
Ne signez rien sur le pas de la porte. Après un contrat signé chez vous, aucun paiement n’est permis pendant sept jours et vous avez quatorze jours pour vous rétracter. Faites examiner le toit par un couvreur que vous avez appelé, et comparez.
Sources et méthode
Sources consultées le 26 octobre 2026. Les tableaux sont des outils de préparation conçus pour ce guide, pas des devis ni des diagnostics réels.
- Météo-France : conséquences et conseils en cas de vigilance orange (vent)
Vent violent en vigilance orange : toitures et cheminées qui peuvent être endommagées ; conseils de comportement : je protège ma maison et les biens exposés au vent, je prends garde aux chutes d’arbres et d’objets, je n’interviens pas sur les toits (page lue le 26 octobre 2026).
- FFB : tempête Ciaran, comment être indemnisé par son assurance ? (3 novembre 2023)
Mesures conservatoires : sécuriser les biens et le bâtiment (pose d’une bâche, retrait de l’eau, surélévation du mobilier) ; photos et factures pour justifier le préjudice ; biens endommagés conservés pour l’expertise ; demander à la mairie si une reconnaissance de catastrophe naturelle est engagée ; garantie tempête dans les contrats qui couvrent l’incendie, limitée aux dégâts directs du vent. Article écrit pour les entreprises, repris ici pour ses conseils généraux (lu le 26 octobre 2026).
- Service Public : catastrophe naturelle ou technologique, indemnisation par l’assurance
Catastrophe naturelle reconnue par un arrêté interministériel publié au Journal officiel ; déclaration au plus tard 30 jours après sa publication ; photographies et factures pour prouver l’existence et la valeur des biens ; dégâts causés à des tiers à signaler ; factures des matériaux et objets endommagés à conserver ; vérifier auprès de l’assurance si des travaux peuvent commencer avant l’expert (page vérifiée par Service Public le 10 avril 2026, lue le 26 octobre 2026).
- Légifrance : Code des assurances, article L113-2
L’assuré donne avis à l’assureur de tout sinistre dès qu’il en a connaissance et au plus tard dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés ; délais prolongeables d’un commun accord ; déchéance pour retard opposable seulement si l’assureur prouve un préjudice (version en vigueur depuis le 1er avril 2018, lue le 26 octobre 2026).
- Légifrance : Code des assurances, article L122-7
Les contrats qui garantissent les dommages d’incendie ou d’autres dommages aux biens ouvrent droit à la garantie contre les effets du vent dû aux tempêtes, ouragans et cyclones ; franchise, plafond et vétusté fixés par le contrat, qui peuvent différer de la garantie incendie ; vents cycloniques d’au moins 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales renvoyés au régime des catastrophes naturelles (version en vigueur depuis le 4 mars 2022, lue le 26 octobre 2026).
- Légifrance : Code des assurances, article L125-2
Catastrophe naturelle : avis à l’assureur dès que l’assuré a connaissance du sinistre et au plus tard trente jours après la publication de l’arrêté de reconnaissance ; délais imposés à l’assureur pour informer, faire expertiser et proposer une indemnisation (version en vigueur depuis le 28 mai 2026, lue le 26 octobre 2026).
- Service Public : démarchage à domicile, règles à respecter
Aucun paiement ni acompte, chèque ou autorisation de prélèvement pendant 7 jours après un contrat signé à domicile ; rétractation de 14 jours ; exception pour les travaux de réparation urgents demandés par le client à son domicile ; contrat daté et formulaire de rétractation remis (page vérifiée par Service Public le 11 août 2026, lue le 26 octobre 2026).
- Légifrance : Code de la consommation, article L221-10
Aucun paiement ni contrepartie avant sept jours après un contrat hors établissement, sauf notamment les travaux d’entretien ou de réparation urgents au domicile, expressément sollicités par le consommateur, dans la limite des pièces et travaux strictement nécessaires à l’urgence (version en vigueur depuis le 1er juillet 2016, lue le 26 octobre 2026).
- Légifrance : Code de la consommation, article L221-28
Pas de droit de rétractation (8°) pour les travaux d’entretien ou de réparation à réaliser en urgence au domicile et expressément sollicités par le consommateur, dans la limite de ce qui est strictement nécessaire à l’urgence (version en vigueur depuis le 28 mai 2022, lue le 26 octobre 2026).
- DGCCRF : dépannage à domicile, gare aux arnaques
Enquête de 2023 qui inclut la couverture : 64 % des professionnels contrôlés en anomalie, faux labels et fausses qualifications, délai de rétractation non respecté, prospectus imitant des documents officiels ; conseils : professionnel recommandé par des voisins ou l’assurance, références et immatriculation vérifiées, plusieurs devis, vigilance face aux travaux non urgents proposés en situation d’urgence, signalement sur SignalConso (écrit le 8 juillet 2025, lu le 26 octobre 2026).
- DREETS de Normandie, avec la préfecture, la DGCCRF et la Métropole Rouen Normandie : votre toiture a besoin de travaux pour surmonter le vent ?
Se méfier des numéros trouvés sur Internet ou sur des tracts à l’apparence officielle, privilégier les recommandations (proches, assurances) ; ne pas céder à l’urgence et comparer plusieurs devis ; conserver les pièces remplacées ; consulter son assurance sur les prestations prises en charge ; SignalConso en cas de litige (publié le 13 octobre 2025, mis à jour le 27 octobre 2025, lu le 26 octobre 2026).
- Service Public : garantie décennale des constructeurs
Attestation d’assurance de responsabilité civile décennale remise avant l’ouverture du chantier et jointe aux devis et à la facture (page vérifiée par Service Public le 10 avril 2026, lue le 26 octobre 2026).
Pour une orientation sur la rénovation énergétique, consultez aussi le service public France Rénov’. Pour savoir comment nous préparons et vérifions ces pages, lisez notre méthode.
L’auteur
Ilan Lemos
J’ai créé Travaux Sereins avec une conviction : chacun mérite un cadre clair pour ses travaux, qu’il les commande ou qu’il les réalise.
Particuliers, syndics, bailleurs : vous devez pouvoir décrire votre projet avec précision, savoir à quelles aides vous avez droit et vérifier ce qui compte avant de signer. Artisans : vous méritez une vraie vitrine et des demandes de devis qualifiées, confiées à cinq entreprises au plus.
Chaque page s’appuie sur des sources officielles (ADEME, France Rénov’, Anah, Service Public, Légifrance), listées dans « Sources et méthode ».